Automatización de cuentas a pagar para equipos financieros pequeños
Una factura espera aprobación, un proveedor dice que falta un pago y los justificantes de empleados siguen pendientes de registro. Son tres trabajos distintos. La automatización de cuentas a pagar (AP) para equipos financieros pequeños funciona mejor cuando eliges la comprobación específica que está frenando la cola y defines qué debe contener un resultado utilizable.
Parte de los archivos ya disponibles y de la decisión que el revisor necesita tomar. Puedes mejorar la coincidencia de facturas o la conciliación de proveedores sin reemplazar primero tu sistema contable ni automatizar cada paso de aprobación.
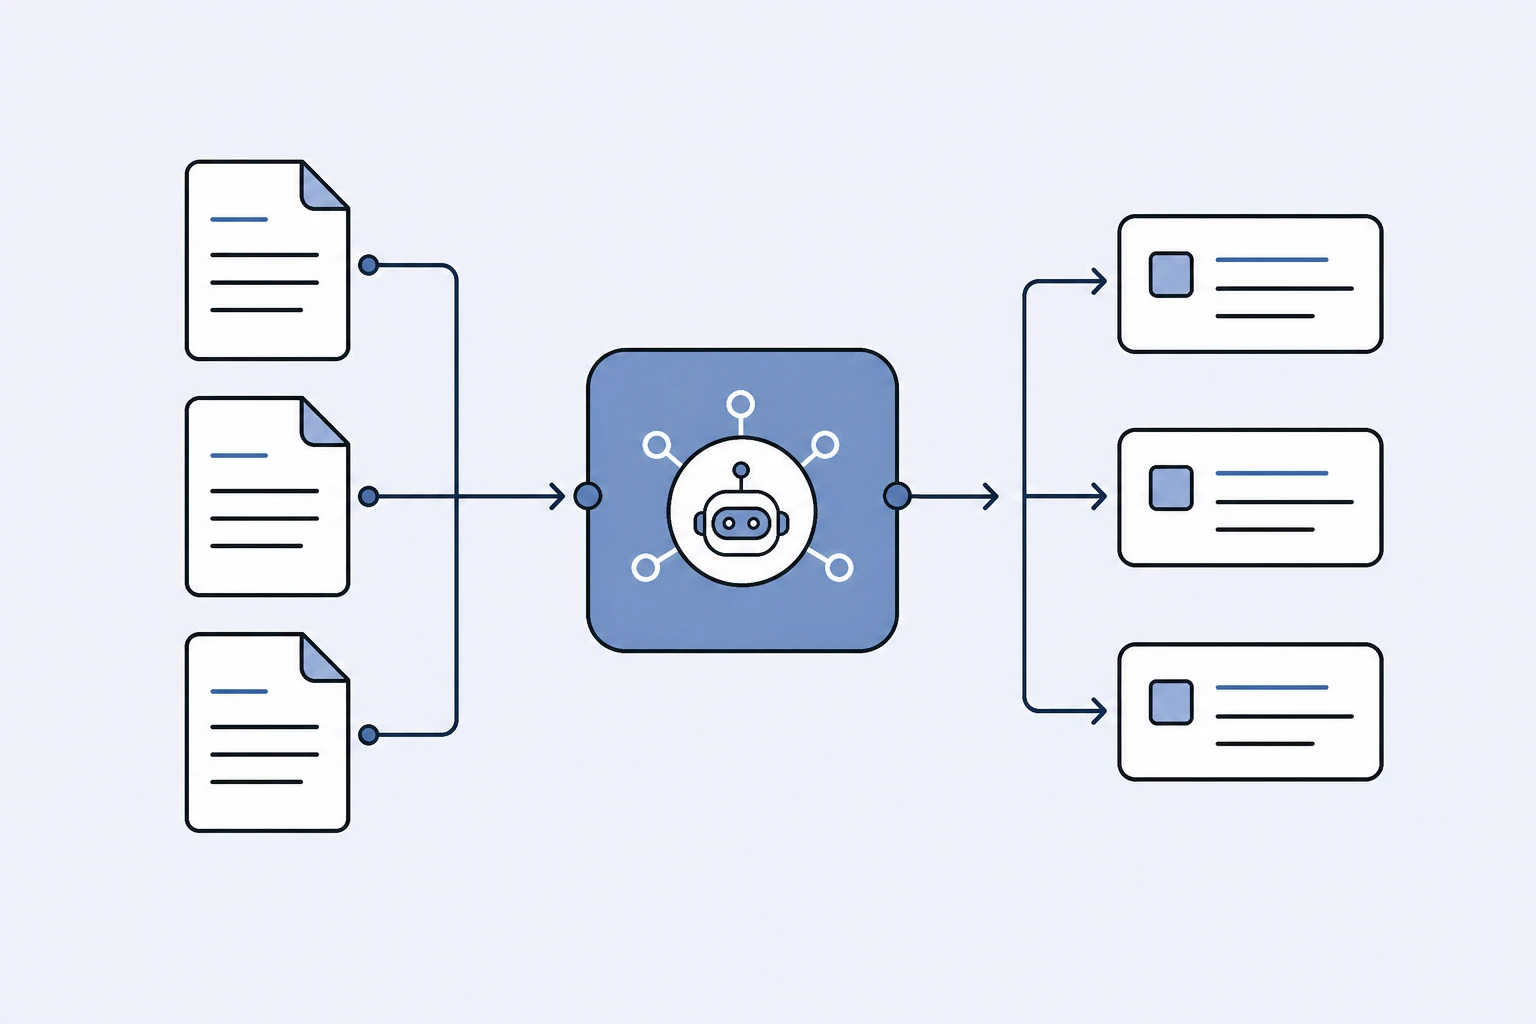
Resumen
- Separa la coincidencia de facturas, las comprobaciones de entrega y la conciliación de proveedores.
- Elige un piloto con registros fuente claros y un revisor nombrado.
- Evalúa la calidad de las excepciones, el esfuerzo de revisión y el coste de uso repetido.
- Mantén las reglas de aprobación y los registros contables bajo tus controles existentes.
Elige el trabajo antes de elegir el software
“Automatización de AP” puede incluir captura, coincidencia, enrutamiento de aprobaciones, ejecución de pagos e integraciones contables. Una herramienta que hace bien una de estas cosas puede no cubrir las demás. Anota la tarea que necesitas completar antes de comparar listas de características.
| Qué llegó | Registros necesarios | Resultado útil | Siguiente decisión |
|---|---|---|---|
| Factura de proveedor | Factura y pedido de compra | Diferencias de precio, cantidad y cabecera | Investigar o continuar la aprobación |
| Factura por mercancías entregadas | Factura, PO y albarán | Diferencias entre pedido, facturado y recibido | Resolver la cantidad facturada |
| Extracto del proveedor | Extracto y libro mayor | Partidas conciliadas y créditos/pagos sin resolver | Cerrar o consultar el balance |
| Justificante de empleado | Imagen clara del justificante o PDF | Comercio, fecha, moneda, impuesto y total | Revisar el registro de gasto |
La extracción de justificantes prepara los datos de gastos; no demuestra que una factura de proveedor coincida con un pedido. Un extracto de proveedor resume la actividad de la cuenta; no reemplaza la factura origen. Mantener esas distinciones visibles evita que una demo exitosa de una tarea se convierta en una promesa asumida sobre otra.
Empieza donde la excepción tenga un propietario claro
Un buen primer piloto tiene entradas repetibles y un revisor que pueda decir si el resultado es útil. Por ejemplo, un coordinador de AP puede comparar facturas con pedidos de compra aprobados y pasar las diferencias de precio al comprador.
Elige un conjunto manejable que contenga casos sencillos y difíciles. Incluye una coincidencia limpia, una diferencia de precio, una diferencia de cantidad y una fuente poco clara. Usa registros genuinos que estés autorizado a procesar, o un paquete de pruebas sintético claramente etiquetado.
Registra el proceso actual antes de introducir una herramienta: qué archivos se abren, quién los comprueba, qué valores se comparan y cómo el revisor registra una decisión. Necesitas esta línea base para distinguir trabajo eliminado de trabajo simplemente trasladado a otro sitio.
Un piloto práctico de coincidencia de facturas
En este ejemplo ficticio, un pedido indica 100 unidades a 12 € cada una. La factura indica 100 unidades a 14 €. La cantidad coincide, pero el importe de la línea es 200 € más alto antes de impuestos.
Un resultado útil debería mostrar ambos precios, el ítem emparejado y el cálculo. Una advertencia genérica como «riesgo en la factura detectado» obliga al revisor a repetir la comparación. Una aprobación automática iría más allá de lo que la evidencia permite.
Pregunta al comprador si existe una modificación del pedido aprobada o un cargo adicional acordado. Registra esa explicación con los documentos origen. Tu proceso financiero establecido determina si la factura puede seguir adelante.
El Flujo de cotejo de facturas y pedidos de Arthur & Co soporta esta comprobación de dos documentos. Si ya tienes una discrepancia que investigar, la Qué hacer cuando la factura y el pedido de compra no coinciden muestra cómo comprobar revisiones, unidades y bases de precio antes de contactar al proveedor.
Añade evidencia de entrega cuando importe la cantidad recibida
Emparejar una factura con un PO muestra si la factura coincide con el pedido. No establece que las mercancías hayan llegado. Para esa pregunta, necesitas también el registro de entrega.
Supongamos que se pidieron y facturaron 100 unidades, pero el albarán registra 80. La factura y el PO coinciden, sin embargo la cantidad recibida requiere investigación. Comprueba si hay otra entrega pendiente, si falta otro albarán o si las condiciones de facturación explican la diferencia.
La Documentación de Oracle sobre niveles de cotejo distingue la comparación de dos vías de las comprobaciones que incluyen registros de recepción. Usa esa distinción al evaluar cualquier producto de AP; no asumas que aceptar tres archivos significa que se admite cualquier escenario de asignación de recepciones.
Evalúa la revisión, no solo la extracción
Usa una breve hoja de evaluación para cada caso de prueba:
- ¿La herramienta identificó el proveedor, el pedido y la factura correctos?
- ¿Son visibles cantidades, precios unitarios, importes y moneda?
- ¿Puede el revisor rastrear la diferencia hasta los registros origen?
- ¿Son explícitos los valores inciertos o faltantes?
- ¿Puede conservarse el resultado junto con el registro de revisión?
- ¿Encaja la siguiente acción con el proceso de aprobación existente?
Mide el esfuerzo del revisor sobre los mismos casos antes y después del piloto. Cuenta diferencias no detectadas, coincidencias incorrectas y tiempo dedicado a comprobar falsas alarmas. Una carga rápida no es útil si el revisor debe reconstruir todo el resultado.
Incluye también un caso fácil. Un sistema que marca cada factura para investigación puede parecer prudente pero puede crear una nueva cola en lugar de ayudar a la existente.
Pon la conciliación de proveedores en su propio carril
Cuando el saldo de cierre del proveedor difiere de tu libro mayor, usa un proceso de conciliación de extractos. Sus preguntas se refieren a facturas faltantes, créditos, asignación de pagos y diferencias de tiempo en toda la cuenta.
La Cómo conciliar un extracto de proveedor y explicar diferencias de saldo explica una conciliación completa del saldo. Es un trabajo complementario de AP, no otro nombre para comprobar una factura individual.
Mantén medidas separadas para cada flujo de trabajo. La revisión de facturas puede centrarse en excepciones por paquete y esfuerzo de revisión. La conciliación puede centrarse en la antigüedad y la resolución de partidas sin conciliar. Combinarlo todo en un único titular de “tasa de automatización” puede ocultar dónde queda trabajo pendiente.
Comprueba el coste de tu carga de trabajo real
Calcula el número de comprobaciones, las páginas combinadas de documentos, los revisores y los resultados conservados que necesitas. Luego compara esa carga de trabajo con la asignación real del plan. El recuento de archivos y el de páginas no son intercambiables.
Las páginas de flujo de trabajo de Arthur & Co explican la entrada gratuita y la continuación de pago. El plan Platform incluye los flujos de trabajo activos, de modo que un equipo puede usar trabajos de AP relacionados en un mismo espacio de trabajo. Confirma la asignación actual en la superficie de precios en lugar de estimar la capacidad solo a partir de un número de créditos.
Si necesitas sincronización ERP, ejecución automática de pagos o un motor de aprobaciones complejo, incluye esos requisitos explícitamente en tu evaluación de software. Un flujo de trabajo de coincidencia basado en archivos puede complementar ese sistema, pero no debe describirse como un reemplazo de capacidades que no ofrece.
Amplía tras un primer resultado útil
Termina el piloto con un breve registro de decisión: los casos probados, la calidad del resultado, el esfuerzo de revisión y las lagunas que aún requieren otro proceso. Mantén el primer flujo de trabajo si ayuda de forma fiable a tu equipo a completar su trabajo nombrado.
Después añade la tarea adyacente con la siguiente entrada y salida más claras. Eso da al equipo una secuencia práctica para mejorar AP sin confiar en una previsión de ahorros que no está respaldada.